
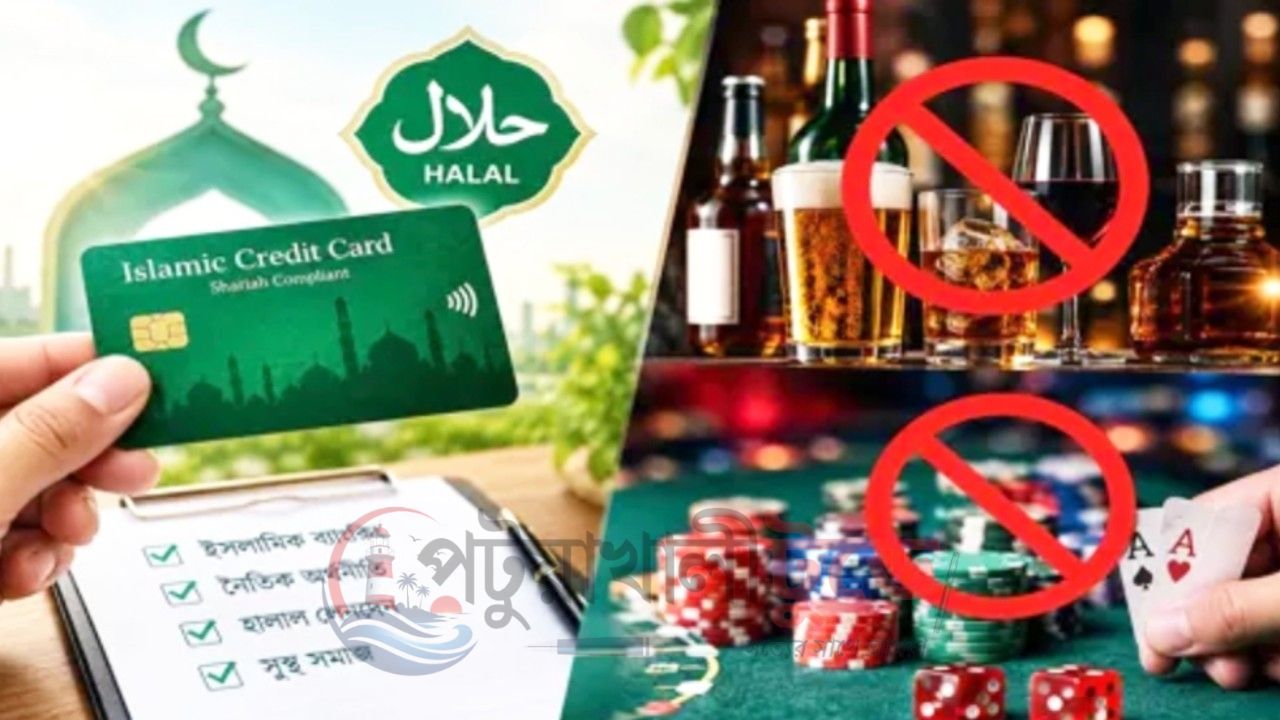
ইসলামিক ক্রেডিট কার্ডে মদ-জুয়ার বিল পরিশোধ নিষিদ্ধ
স্টাফ রিপোর্টার।
শরিয়াহভিত্তিক ব্যাংকগুলোর ইসলামিক ক্রেডিট কার্ড পরিচালনার জন্য পূর্ণাঙ্গ নীতিমালা প্রকাশ করেছে বাংলাদেশ ব্যাংক। নতুন এই নির্দেশনায় মদ ও মদ বিক্রির প্রতিষ্ঠান, জুয়া ও বেটিং, নাইট ক্লাব, প্রাপ্তবয়স্ক বিনোদন, শূকরজাত পণ্য, সুদনির্ভর আর্থিক সেবা এবং প্রচলিত বীমাসহ বিভিন্ন শরিয়াহবিরোধী খাতে ইসলামিক ক্রেডিট কার্ড দিয়ে বিল পরিশোধের ওপর নিষেধাজ্ঞা দেওয়া হয়েছে।
এ ধরনের লেনদেন বন্ধ রাখতে কার্ড অনুমোদনের সময়ই নির্দিষ্ট মার্চেন্ট ক্যাটাগরি কোড (এমসিসি) ব্লক করার জন্য কার্ড ইস্যুকারী ব্যাংকগুলোকে নির্দেশ দিয়েছে কেন্দ্রীয় ব্যাংক।
রোববার বাংলাদেশ ব্যাংক ‘গাইডলাইনস অন ইসলামিক ক্রেডিট কার্ড অপারেশনস অব ব্যাংকস’ শিরোনামে এ নীতিমালা জারি করে।
নীতিমালায় বলা হয়েছে, ইসলামিক ক্রেডিট কার্ডের পণ্য, চুক্তি, লেনদেন, ফি ও সংশ্লিষ্ট সব কার্যক্রম শরিয়াহর নীতির সঙ্গে সামঞ্জস্য রেখে পরিচালনা করতে হবে। কার্ডের আওতায় ঋণ কিংবা বিলম্বিত পরিশোধের সুবিধা ‘কর্জ হাসান’ অর্থাৎ সুদমুক্ত ঋণের ভিত্তিতে দিতে হবে। গ্রাহকের বকেয়া, ঋণের মেয়াদ অথবা পরিশোধে বিলম্বের কারণে ব্যাংকের আয় বাড়ানো যাবে না। তবে সেবা প্রদানের বিপরীতে নির্ধারিত ‘উজরাহ’ বা সেবামূল্য নেওয়া যাবে।
বিল পরিশোধে দেরি হলে প্রতিটি পরিশোধকালীন সময়ে একবার জরিমানা আরোপ করা যাবে। তবে সেই জরিমানার অর্থ ব্যাংকের আয় হিসেবে গণ্য করা যাবে না। জরিমানার অর্থ পৃথক ‘চ্যারিটি অ্যাকাউন্টে’ জমা রাখতে হবে এবং পুরো অর্থ দাতব্য কাজে ব্যয় করতে হবে।
গ্রাহকের সুরক্ষার বিষয়েও নীতিমালায় বিভিন্ন নির্দেশনা দেওয়া হয়েছে। নতুন ইসলামিক ক্রেডিট কার্ড সক্রিয় করার আগে ওয়ান-টাইম পাসওয়ার্ডের মাধ্যমে গ্রাহকের সম্মতি গ্রহণ করতে হবে। ই-কমার্স এবং দেশীয় নন-এনএফসি লেনদেনের ক্ষেত্রে টু-ফ্যাক্টর অথেনটিকেশন বাধ্যতামূলক করা হয়েছে। একই সঙ্গে সব ধরনের লেনদেনের ক্ষেত্রে তাৎক্ষণিক এসএমএস ও ই-মেইল সতর্কবার্তা দেওয়ার নির্দেশনা রয়েছে।
কার্ড হারানো বা চুরি যাওয়ার বিষয়টি ব্যাংককে জানানোর পর যদি কোনো অননুমোদিত লেনদেন হয়, সেই লেনদেনের অর্থ সাত কার্যদিবসের মধ্যে গ্রাহককে ফেরত দিতে হবে বলেও নীতিমালায় উল্লেখ করা হয়েছে।
নীতিমালা অনুযায়ী, ইসলামিক ব্যাংকিং সেবা দেওয়া যেকোনো তফসিলি ব্যাংক বাংলাদেশি মুদ্রায় ইসলামিক ক্রেডিট কার্ড চালু করতে পারবে। তবে বৈদেশিক মুদ্রা অথবা দ্বৈত মুদ্রায় ইসলামিক ক্রেডিট কার্ড ইস্যু করতে হলে সংশ্লিষ্ট ব্যাংককে অনুমোদিত ডিলার (এডি) হতে হবে।
সূত্র: আমার দেশ
কপিরাইট © ২০২৬ পটুয়াখালী টুডে । সর্বস্বত্ব সংরক্ষিত
 ডিজাইন
 প্রিন্ট
 ডাউনলোড